Внедрение цифрового рубля в банковскую инфраструктуру: архитектура, безопасность и требования ЦБ РФ
Внедрение цифрового рубля в банковскую инфраструктуру: архитектура, безопасность и требования ЦБ РФ
Анастасия Акулова04.10.202604.10.20260
Внедрение цифрового рубля затрагивает банковскую инфраструктуру, кассовые системы и защищённые каналы связи. Для торговой компании это обычно означает, что нужно согласовать подключение с банком-участником, проверить совместимость кассового ПО и учётной системы, а также определить, какие средства криптографической защиты нужны для конкретной схемы.
Практические сложности возникают ещё до тестовых платежей: сертифицированные HSM могут быть дефицитны, обновление касс требует бюджета, а сроки для отдельных категорий участников трактуют по-разному. Страница внедрение цифрового рубля посвящена теме интеграции, однако нормативные решения компании следует принимать по действующим документам, а не по описанию услуги.
Ниже разобраны архитектура платформы, требования к сертификатам и ключам, календарь обязательств и порядок подготовки. Особое внимание уделено срокам, которые требуют проверки по актуальной редакции закона и разъяснениям Банка России.
Оглавление:
- Как устроено подключение: цифровой рубль, банк и платформа ЦБ
- Иерархия сертификатов, ГОСТ-криптография и HSM: контур безопасности
- Кого и когда касается внедрение: пороги, сроки и спорные трактовки
- Что меняется для касс, платежей и бюджета компании
- Ошибки интеграции: зарубежные сертификаты, СБП и недооценка сроков
- План подготовки: от проверки требований до пилотных платежей
- Часто задаваемые вопросы
- Чем внедрение цифрового рубля грозит торговой компании, если кассовая система устарела?
- Можно ли отказаться от приёма цифровых рублей, если компания не хочет менять кассы?
- Почему цифровой рубль вызывает опасения по поводу безопасности и контроля?
- Что делать, если банк отклонил сертификат при тестовом подключении?
Как устроено подключение: цифровой рубль, банк и платформа ЦБ
Цифровой рубль выпускает Банк России и учитывает на централизованной платформе. Это цифровая форма национальной валюты, а не криптовалюта: её нельзя майнить или хранить на самостоятельном холодном кошельке. Расчёты и доступ к кошельку связаны с инфраструктурой платформы и уполномоченных участников.
Для граждан и организаций точкой доступа служит банк-участник. Торговая компания не подключается к платформе Банка России напрямую: её платёжный сценарий проходит через банк, который взаимодействует с платформой и проверяет параметры запроса. Поэтому банковская интеграция входит в архитектуру платежа, а не остаётся внешней настройкой.
Банк выступает посредником и участвует в проверке: перед отправкой запроса он должен подтвердить, что сертификаты и параметры соединения соответствуют согласованной схеме. Если связь с банком или его инфраструктурой недоступна, цифровой платёж может не пройти. Наличные в такой ситуации продолжают работать независимо от сетевого соединения, а цифровой рубль требует доступного платёжного канала.
Наличие подключения к СБП само по себе не открывает приём цифровых рублей. Нужны отдельные договорные условия и технические настройки с банком, включая соответствующий программный модуль и тестирование сценариев. Внешне оплата может выглядеть как единый процесс на кассе, но за ней стоят разные маршруты обработки платежа.
Иерархия сертификатов, ГОСТ-криптография и HSM: контур безопасности
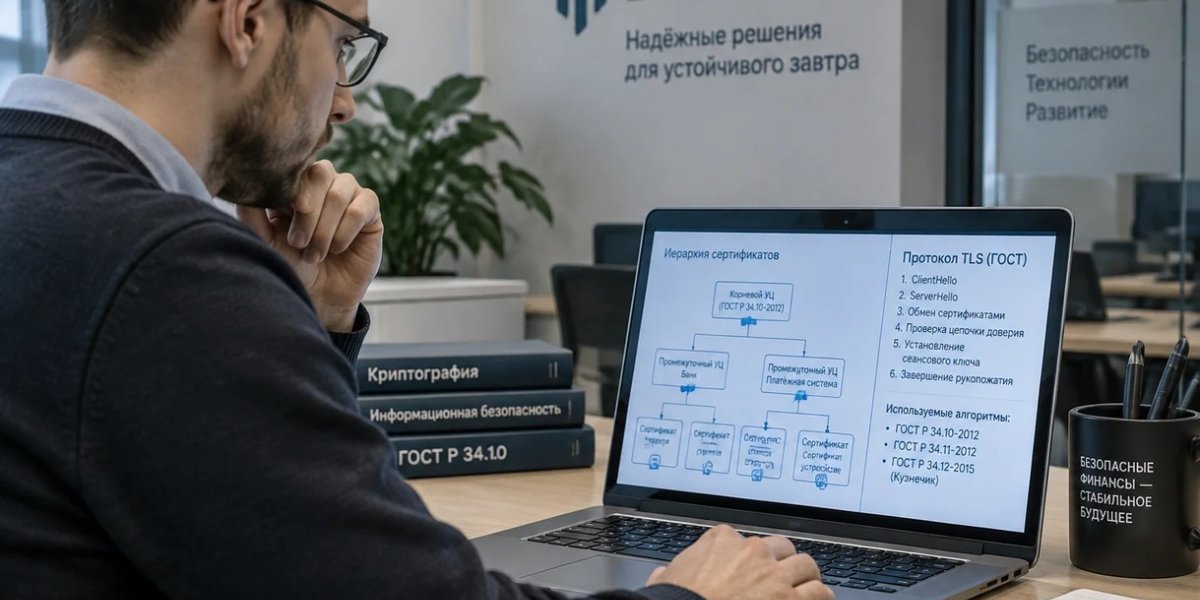
Согласно описанию архитектуры в исследовательском брифе, доверие строится по иерархии удостоверяющих центров: корневой центр связан с Банком России, а подчинённые центры работают у банков-участников. Сертификат подтверждает, кто устанавливает соединение и подписывает запрос. Ошибка в цепочке доверия может остановить обмен ещё до обработки платежа.
Положение Банка России № 833-П и применимые к нему требования нужно сверять по первоисточнику: В описании указаны ГОСТ-алгоритмы Р 1323565.1.020–2020 и Р 1323565.1.030–2020 для криптографической защиты. Там же отмечено их применение для подписи транзакций, TLS-каналов и защиты ключей. Перед проектированием важно сопоставить эти обозначения с актуальной редакцией нормативного документа и технической спецификацией банка.
Для хранения ключей участников и корневых ключей требуются сертифицированные аппаратные модули безопасности — HSM, например «КриптоПро HSM» или ViPNet HSM. Конкретные требования к месту установки и границам ответственности зависят от схемы подключения; из брифа нельзя сделать вывод, что каждой торговой компании обязателен отдельный HSM конкретной модели или отдельная аттестация контура. Важно заранее зафиксировать требования банка к ключам, устройствам и среде обработки.
Криптографический контур затрагивает не только серверы. Рабочие места сотрудников, клиентские приложения и средства администрирования должны поддерживать согласованные сертификаты и алгоритмы. Если обновить сервер, но оставить неподходящий браузер или криптобиблиотеку на рабочем месте, тестирование может завершиться ошибкой установления защищённого соединения.
Кого и когда касается внедрение: пороги, сроки и спорные трактовки
Исследовательский бриф указывает, что с 1 сентября 2026 года обязанность принимать цифровой рубль распространяется на торговые компании с выручкой за 2025 год свыше 120 млн рублей. Перед применением этого порога к конкретному продавцу нужно проверить действующую редакцию ФЗ № 248-ФЗ и разъяснения Банка России: имеют значение юридический статус, критерии отнесения к категории и применимые исключения.
| Категория или условие | Дата или срок из брифа | Что проверить |
|---|---|---|
| Торговая компания с выручкой за 2025 год свыше 120 млн рублей | С 1 сентября 2026 года | Применимую редакцию ФЗ № 248-ФЗ, критерии охвата и разъяснения ЦБ РФ |
| Банк с универсальной лицензией | 1 сентября 2027 года: одна трактовка — дата обязательного подключения; другая — возможная отсрочка при технической готовности к 2026 году | Формулировку нормы и переходные положения в актуальных первоисточниках |
| Продавец с выручкой свыше 30 млн рублей | 1 сентября 2027 года: одна трактовка — срок подключения; другая — возможная отсрочка при технической готовности к 2026 году | Категорию продавца, условия применения и действующие разъяснения регулятора |
Для банков с универсальной лицензией и продавцов с выручкой свыше 30 млн рублей в источниках встречаются две трактовки 1 сентября 2027 года. В одном прочтении это дата обязательного подключения; в другом — возможная отсрочка, если техническая готовность достигнута к 2026 году. Противоречие нельзя разрешить предположением: перед утверждением графика нужно сверить редакцию закона и официальные разъяснения регулятора.
В брифе также указано, что 12 системно значимых кредитных организаций заявили о технической готовности к массовому использованию к сентябрю 2026 года. Это сообщение о готовности инфраструктуры этих банков не определяет автоматически сроки для каждого клиента или партнёра. Компаниям стоит отдельно подтвердить у своего банка доступность тестового и продуктивного подключения.
Что меняется для касс, платежей и бюджета компании
Изменения могут затронуть кассовое ПО, эквайринговые терминалы и внутреннюю учётную систему. Старые версии кассового программного обеспечения могут не поддерживать обмен с модулем цифрового рубля, поэтому одного обновления прошивки терминала может оказаться недостаточно. Перед оценкой затрат нужно проверить версии компонентов и путь передачи данных от кассы до банка.
По описанию, с 1 сентября 2026 года запускается универсальный платёжный код на базе НСПК. Он объединяет сценарии оплаты через СБП, банковские сервисы и цифровой рубль. Общий код может упростить предъявление платёжного сценария на кассе, но сам по себе не гарантирует совместимость конкретного терминала или наличие договора на приём цифровых рублей.
В бюджет проекта стоит включить доработку касс и учётной системы, криптографические средства, работу с сертификатами, тестирование и поддержку партнёрских каналов. Бриф указывает, что тарифы для торговых компаний ограничиваются законом и позиционируются регулятором как стимул к внедрению; конкретные условия следует проверять по действующим правилам и договору банка. Сравнивать стоимость нужно для конкретного набора операций, а не по одному рекламному тарифу.
Операционная модель также зависит от связи. При потере соединения с банком цифровой платёж может стать недоступен, поэтому план кассового обслуживания должен учитывать резервные способы оплаты и порядок действий персонала. Вопросы налогового и бухгалтерского отражения автоматических платежей или условий смарт-контрактов следует согласовать отдельно: техническое подтверждение операции не заменяет учётную политику компании.
Ошибки интеграции: зарубежные сертификаты, СБП и недооценка сроков
Частая причина неудачного теста — зарубежный TLS-сертификат или криптобиблиотека без поддержки требуемых ГОСТ-алгоритмов. Внешне сервер может быть доступен, но защищённое рукопожатие не завершится, если стороны не согласовали криптографические параметры и доверенные центры. Проверять нужно всю цепочку — от сертификата узла до корневого центра.
Вторая проблема — хранение ключей и обработка платежей в общей корпоративной сети без предусмотренного разделения. Требования к физической изоляции или строгой логической сегментации зависят от конкретной схемы и применимых документов, но границы доступа, хранение ключей и журналирование следует определить до начала тестов. Поздняя переделка сетевой архитектуры добавляет согласований и повторных проверок.
На тестировании узким местом часто становится управление жизненным циклом сертификата: его выпуск, отзыв и перевыпуск нужно согласовать между участниками заранее. Попросите банк отдельно зафиксировать параметры тестового контура и продуктивного подключения, чтобы успешный тест не оказался привязан к сертификатам, которые нельзя использовать в рабочей среде.
Подключение к СБП не заменяет отдельную настройку цифрового рубля, а поздний заказ СКЗИ или HSM может сдвинуть график проекта. Бриф приводит ориентир полного цикла от 1 до 3 месяцев, но это не нормативный срок и не гарантия: длительность зависит от готовности касс, закупок и согласований. До закупки оборудования полезно сверить с банком совместимость ПО, форматы сертификатов и порядок диагностики отказов.
План подготовки: от проверки требований до пилотных платежей
Начните с правовой квалификации: определите категорию организации, применимый порог и срок, затем проверьте вывод по действующей норме и разъяснениям ЦБ РФ. Зафиксируйте, кто в компании отвечает за договор, кассовый контур, информационную безопасность и бухгалтерский учёт. Это помогает не смешивать обязанности продавца с требованиями, предъявляемыми к банку-участнику.
Дальше согласуйте с банком схему подключения и требования к тестовой среде. Инвентаризируйте кассы, терминалы, учётные системы, сетевые каналы и рабочие места администраторов. Для каждого компонента установите владельца, версию ПО и способ обновления: так заранее станет видно, где нужна настройка, а где — замена или доработка.
После инвентаризации спроектируйте контур сертификатов и ключей. Уточните, какие сертифицированные средства защиты нужны, кто выпускает и отзывает сертификаты, где хранятся ключи и как контролируются действия администраторов. Заказ СКЗИ и HSM лучше планировать до начала интеграционного тестирования, учитывая сроки поставки и совместимость с банковской схемой.
Готовность проекта подтверждают не презентация и не подключённый терминал, а успешно пройденные рабочие сценарии. Минимальный набор включает проверку сертификатов, обмен тестовыми запросами, обработку возвратов и сверку данных с учётной системой. Оценка полного цикла от 1 до 3 месяцев из брифа служит только ориентиром: реальный график определяют требования банка, состояние инфраструктуры и результаты тестов.
Часто задаваемые вопросы
Ответы ниже помогают отделить технические риски от обязанностей, которые зависят от категории организации. Сроки и охват требований нужно сверять по действующим нормам и разъяснениям Банка России.
Чем внедрение цифрового рубля грозит торговой компании, если кассовая система устарела?
Устаревшая кассовая система может не поддерживать требуемый программный модуль или обмен с банком. Практическое последствие — дополнительные работы по обновлению, интеграции и повторному тестированию, а также риск не успеть подготовить приём платежей к применимому сроку.
Это технический и бюджетный риск; автоматические санкции из одного факта старого ПО не следуют. До проекта проверьте версии кассовой программы, терминалов и учётной системы у поставщиков и сопоставьте их с требованиями банка.
Можно ли отказаться от приёма цифровых рублей, если компания не хочет менять кассы?
Решение зависит от категории продавца и применимого срока, а не от предпочтительного способа оплаты. Если организация подпадает под обязанность, нежелание менять кассовое оборудование само по себе не отменяет её.
Сначала установите, какой порог и дата относятся к вашей компании, затем проверьте действующую редакцию закона и разъяснения ЦБ РФ. Для спорного срока 1 сентября 2027 года не следует выбирать удобную трактовку без проверки первоисточников.
Почему цифровой рубль вызывает опасения по поводу безопасности и контроля?
Проверяемые технические вопросы связаны с централизованной платформой, цепочкой сертификатов и зависимостью доступа от банка-участника. Эти свойства требуют контроля ключей, отзыва сертификатов и планирования действий на случай недоступности банковского канала; сами по себе они не подтверждают все опасения по поводу возможного использования системы.
Цифровые рубли не обеспечивают анонимность наличных расчётов: доступ связан с идентифицированным пользователем и банковской инфраструктурой. Ни централизация, ни криптографическая защита не дают оснований обещать абсолютную безопасность — оценивать нужно модель угроз, процедуры доступа и фактические меры защиты.
Что делать, если банк отклонил сертификат при тестовом подключении?
Попросите банк указать конкретный этап отказа и код ошибки, затем проверьте цепочку удостоверяющих центров, срок действия сертификата и его статус отзыва. После этого сверьте поддержку ГОСТ в TLS, параметры соединения и соответствие сертификата именно тестовому контуру.
Если настройки совпадают, передайте банку журналы соединения и сведения о версии криптобиблиотеки, не отправляя закрытые ключи. Отдельно подтвердите, что тестовые сертификаты и параметры не используют для продуктивного подключения.